بیمه بار هوایی قراردادی است که بر اساس آن، اگر محموله شما در فاصله تحویل در مبدأ تا تحویل در مقصد آسیب ببیند، گم شود یا به سرقت برود، بیمهگر در چارچوب شرایط بیمهنامه بخشی یا تمام ارزش آن را جبران میکند. بسیاری از فرستندگان تصور میکنند ایرلاین مسئول کامل هر خسارتی است، در حالی که مسئولیت شرکت هواپیمایی در قبال بار معمولاً محدود است و با ارزش واقعی وسایل، بهویژه اقلام باارزش، فاصله زیادی دارد.
اگر وسایل شخصی، لوازم منزل، فرش، صنایع دستی یا کالای تجاری را با فریت بار به خارج از کشور میفرستید، دانستن اینکه بیمه چه چیزی را پوشش میدهد، چه چیزی را پوشش نمیدهد و در صورت بروز خسارت چه باید کرد، تعیین میکند که در صورت آسیب، خسارت را دریافت میکنید یا نه. در این مقاله این موارد را به زبان ساده و گامبهگام توضیح میدهیم.
چرا مسئولیت ایرلاین برای جبران خسارت کافی نیست؟
حمل بینالمللی بار هوایی تابع کنوانسیونهای بینالمللی است؛ مهمترین آنها کنوانسیون ورشو و اصلاحیههایش و کنوانسیون مونترال هستند. بر اساس این مقررات، مسئولیت ایرلاین در قبال خسارت، مفقودی یا تأخیر بار معمولاً به یک سقف مشخص بهازای هر کیلوگرم وزن محموله محدود میشود، نه به ارزش واقعی کالا. اینکه کدام کنوانسیون بر یک محموله حاکم باشد، به کشورهای مبدأ و مقصد و تعهدات آنها بستگی دارد.
نتیجه این قاعده در عمل ساده است: برای کالایی که ارزش آن نسبت به وزنش بالاست، مثل لپتاپ، دوربین، فرش دستباف، تابلو یا ظروف نفیس، سقف مسئولیت ایرلاین ممکن است فقط بخش کوچکی از ارزش واقعی را پوشش دهد. علاوه بر این، اثبات اینکه خسارت در دوره حمل هوایی رخ داده، رعایت مهلتهای کوتاه اعلام خسارت و پیگیری از طریق ایرلاین خارجی هم کار سادهای نیست؛ ایرلاین هم در مواردی مثل عیب ذاتی کالا یا بستهبندی معیوب از مسئولیت معاف است. بیمه بار برای پر کردن همین فاصله طراحی شده است.
ارزش اعلامی برای حمل؛ جایگزین یا مکمل بیمه؟
در بارنامه هوایی (Air Waybill) فیلدی به نام «ارزش اعلامی برای حمل» (Declared Value for Carriage) وجود دارد. اگر فرستنده در این بخش ارزشی بالاتر از سقف مسئولیت معمول اعلام کند، ایرلاین ممکن است در ازای دریافت هزینه اضافه، مسئولیت خود را تا آن ارزش بالا ببرد. در بیشتر ارسالها این فیلد با عبارت NVD (No Value Declared) پر میشود؛ یعنی ارزشی اعلام نشده و سقف عادی مسئولیت ایرلاین اعمال میشود.
درباره بارنامه هوایی و نسخه الکترونیکی آن میتوانید در صفحه بارنامه هوایی الکترونیکی (e-AWB) یاتا بیشتر بخوانید.
ارزش اعلامی برای حمل با بیمه بار یکی نیست. در ارزش اعلامی، طرف حساب شما همچنان ایرلاین است و خسارت فقط در چارچوب مسئولیت او طبق کنوانسیون حاکم و با در نظر گرفتن معافیتهایی مثل عیب ذاتی کالا یا بستهبندی معیوب پرداخت میشود؛ اما در بیمه بار، طرف حساب بیمهگر است و بسته به نوع پوشش، ممکن است خسارتهایی هم جبران شود که ایرلاین مسئول آنها شناخته نمیشود. همچنین «ارزش اعلامی برای گمرک» (Declared Value for Customs) فیلد جداگانهای است که برای محاسبات گمرکی به کار میرود و ربطی به مسئولیت حمل ندارد؛ اگر در این فیلد ارزشی اعلام نشود، معمولاً عبارت NCV (No Customs Value) نوشته میشود.
| معیار | مسئولیت عادی ایرلاین | ارزش اعلامی برای حمل | بیمه بار هوایی |
|---|---|---|---|
| مبنای جبران | سقف محدود بهازای هر کیلوگرم طبق کنوانسیون حاکم | تا ارزش اعلامشده در بارنامه | تا مبلغ بیمهشده و طبق شرایط بیمهنامه |
| طرف حساب | ایرلاین | ایرلاین | بیمهگر |
| هزینه اضافه | ندارد | معمولاً دارد | حق بیمه |
| مبنای رد ادعا | معافیتهای قانونی حملکننده (مثل عیب ذاتی کالا یا بستهبندی معیوب) | همان معافیتهای قانونی حملکننده | استثناهای بیمهنامه؛ معمولاً اثبات وقوع خسارت در دوره بیمه کافی است |
بیمه بار هوایی چه چیزهایی را پوشش میدهد؟
دامنه پوشش به نوع بیمهنامه و شرایط بیمهگر بستگی دارد و همیشه باید متن بیمهنامه را خواند. بهطور کلی، بیمهنامههای بار در دو گروه اصلی قرار میگیرند:
- پوشش خطرات مشخص: فقط خطرهایی که بهصراحت در بیمهنامه نام برده شدهاند، مثل آتشسوزی، سقوط هواپیما یا حوادث مشخص در حمل، جبران میشوند.
- پوشش همه خطرات: همه خسارتهای فیزیکی ناشی از علل خارجی در طول حمل پوشش داده میشود، مگر مواردی که بهصراحت استثنا شدهاند. این نوع پوشش جامعتر و معمولاً گرانتر است.
در بیمه بار هوایی، خطرهای رایجی که ممکن است تحت پوشش قرار گیرند عبارتاند از:
- شکستگی و آسیب فیزیکی در جابهجایی، بارگیری و تخلیه
- مفقود شدن کل محموله یا بخشی از بستهها
- سرقت در طول حمل یا در انبار فرودگاه
- آسیب ناشی از آتشسوزی یا حوادث هواپیما
- آسیب ناشی از آب یا رطوبت، اگر در بیمهنامه پوشش داده شده باشد
دوره بیمه هم اهمیت دارد: برخی بیمهنامهها فقط فاصله فرودگاه تا فرودگاه را پوشش میدهند و برخی از انبار فرستنده تا انبار یا منزل گیرنده. پیش از خرید، بپرسید پوشش از کجا شروع و در کجا تمام میشود.
چه خسارتهایی معمولاً پوشش داده نمیشوند؟
حتی جامعترین بیمهنامهها هم استثناهایی دارند. آشنایی با این استثناها اهمیت زیادی دارد، چون بسیاری از پروندههای خسارت دقیقاً به همین دلیل رد میشوند. استثناهای رایج اینها هستند:
- بستهبندی ناکافی یا نامناسب: اگر آسیب به دلیل بستهبندی ضعیف رخ داده باشد، بیمهگر ممکن است خسارت را نپذیرد.
- ماهیت ذاتی کالا: فساد مواد غذایی، تبخیر، زنگزدگی عادی یا خرابی ناشی از ویژگی خود کالا.
- فرسودگی و استهلاک عادی: خراشها و آسیبهای قبلی وسایل مستعمل.
- تأخیر: زیان ناشی از دیر رسیدن بار، مثلاً از دست رفتن یک فرصت تجاری، معمولاً پوشش داده نمیشود.
- توقیف و ضبط گمرکی: اگر کالای ممنوع یا اعلامنشده در گمرک ضبط شود، بیمه آن را جبران نمیکند.
- اظهار نادرست: اگر محتوا یا ارزش بار نادرست اعلام شده باشد، ممکن است کل ادعای خسارت با مشکل روبهرو شود.
قرار دادن اقلام ممنوع در محموله، علاوه بر خطر ضبط، میتواند پوشش بیمهای را هم از بین ببرد. پیش از بستهبندی، فهرست بار و کالای ممنوعه در فریت بار را بررسی کنید.
هشدار: بستهبندی ضعیف یکی از رایجترین دلایل رد شدن ادعای خسارت است. بستهبندی استاندارد حمل هوایی فقط احتمال آسیب را کم نمیکند، بلکه در صورت بروز خسارت، موقعیت شما را نزد بیمهگر هم قویتر میکند. برای آشنایی با اصول آن، راهنمای بستهبندی فریت بار را بخوانید.
هزینه بیمه فریت بار به چه عواملی بستگی دارد؟
حق بیمه عدد ثابتی ندارد و بیمهگر آن را بر اساس ریسک هر محموله تعیین میکند. مهمترین عواملی که روی آن اثر میگذارند اینها هستند:
- ارزش بیمهشده: مبنای اصلی محاسبه حق بیمه، ارزشی است که برای محموله اعلام میکنید.
- نوع کالا: اقلام شکستنی، الکترونیکی، آثار هنری یا کالاهای مستعد سرقت ریسک بالاتری دارند.
- نوع پوشش: پوشش همه خطرات معمولاً گرانتر از پوشش خطرات مشخص است.
- مسیر و مقصد: تعداد نقاط ترانزیت و شرایط مسیر روی ریسک اثر دارد.
- کیفیت بستهبندی: بستهبندی استاندارد و جعبه چوبی برای اقلام حساس ممکن است شرایط پذیرش را بهتر کند.
- فرانشیز: بخشی از خسارت که بر عهده خود بیمهگذار است؛ فرانشیز بیشتر معمولاً حق بیمه کمتری دارد.
ارزش بیمهشده را واقعی اعلام کنید. اعلام ارزش کمتر از واقع، حق بیمه را پایین میآورد، اما در صورت خسارت ممکن است فقط بخشی از زیان جبران شود؛ اعلام ارزش بیشتر از واقع هم معمولاً سودی ندارد، چون خسارت بر اساس زیان واقعی و قابلاثبات پرداخت میشود.
مستندسازی پیش از ارسال؛ مهمترین کار برای دریافت خسارت
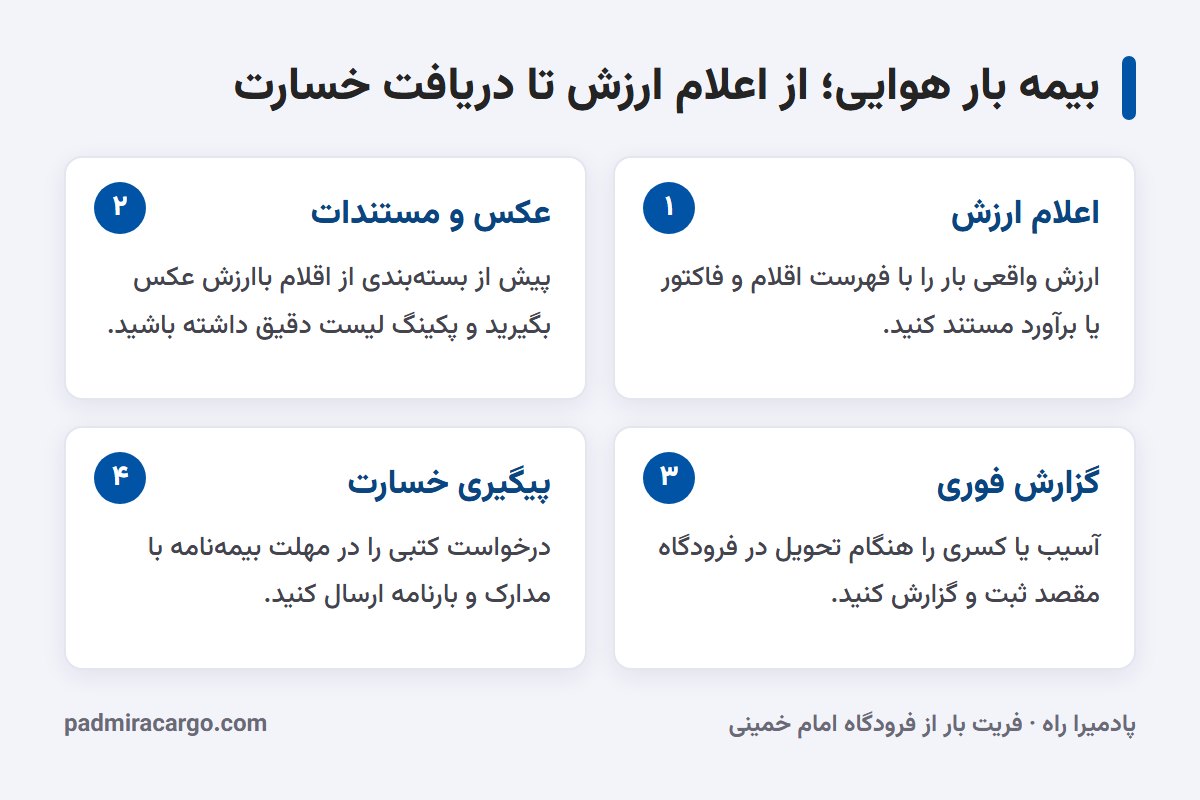
ادعای خسارت بدون مدرک، معمولاً به نتیجه نمیرسد. بیمهگر باید بتواند بفهمد چه چیزی، با چه ارزشی و در چه وضعیتی فرستاده شده است. این مستندات را پیش از ارسال آماده و نگهداری کنید:
- فهرست محتویات دقیق: محتوای هر کارتن بهتفکیک، با شماره کارتن و ارزش تقریبی هر قلم. شرحهای کلی مثل «وسایل شخصی» در زمان خسارت کمکی نمیکنند. برای آشنایی با این سند، مطلب پکینگ لیست را ببینید.
- عکس و فیلم: از اقلام باارزش پیش از بستهبندی، از مراحل بستهبندی و از کارتنهای بستهشده با شماره روی آنها عکس بگیرید.
- فاکتور یا مدرک ارزش: برای کالاهای نو یا گرانقیمت، فاکتور خرید؛ برای فرش و آثار هنری، هر مدرکی که ارزش را نشان دهد.
- بارنامه هوایی و بیمهنامه: شماره بارنامه، تعداد بستهها و وزن ثبتشده در آن، مبنای مقایسه در مقصد است.
- مدارک هویتی و ارسال: مدارکی که در زمان ارسال ارائه کردهاید؛ فهرست آن را در صفحه مدارک فریت بار آوردهایم.
نکته: یک نسخه از فهرست محتویات، عکسها و بیمهنامه را برای گیرنده بفرستید. در صورت آسیب، گیرنده در مقصد است و باید بتواند بدون معطلی، وضعیت بار را با مدارک مقایسه و اعلام کند.
مراحل اعلام خسارت بار هوایی
اگر هنگام تحویل بار در مقصد متوجه آسیب یا کسری شدید، سرعت عمل مهمترین عامل است. مهلتهای اعلام خسارت در کنوانسیونهای حمل هوایی و در بیمهنامهها معمولاً کوتاه است و از دست دادن آنها میتواند حق دریافت خسارت را از بین ببرد. روند کلی به این صورت است:
- بررسی بار پیش از امضای رسید تحویل: تعداد بستهها را با بارنامه مقایسه کنید و ظاهر کارتنها را از نظر پارگی، خیسشدگی، لهشدگی یا باز شدن چسب بررسی کنید.
- ثبت آسیب در همان محل: اگر آسیب یا کسری ظاهری وجود دارد، آن را روی رسید تحویل یا سند تحویل ایرلاین بنویسید و بدون قید و شرط امضا نکنید.
- گزارش فوری به ایرلاین در فرودگاه مقصد: از بخش بار ایرلاین یا نماینده آن در فرودگاه مقصد بخواهید گزارش خسارت یا بینظمی تنظیم کند و یک نسخه از آن را بگیرید.
- عکسبرداری کامل: از بستهها پیش از باز کردن، هنگام باز کردن و از اقلام آسیبدیده عکس و فیلم بگیرید. بستهبندی آسیبدیده را دور نریزید؛ ممکن است بیمهگر بخواهد آن را ببیند.
- اعلام کتبی به ایرلاین و بیمهگر در مهلت مقرر: اعتراض کتبی به حملکننده و اطلاع به بیمهگر باید در مهلتهای کوتاه تعیینشده انجام شود. مهلتهای دقیق را در بیمهنامه و شرایط بارنامه ببینید و منتظر پایان کامل باز کردن وسایل نمانید.
- تکمیل پرونده خسارت: فرم ادعای خسارت بیمهگر را همراه با بارنامه، فهرست محتویات، مدارک ارزش، گزارش ایرلاین، عکسها و برآورد هزینه تعمیر یا جایگزینی ارسال کنید.
- بازدید و ارزیابی: بیمهگر ممکن است کارشناس ارزیاب بفرستد. تا پیش از هماهنگی با بیمهگر، اقلام آسیبدیده را تعمیر یا دور نیندازید.
اگر آسیب ظاهری نبود و پس از باز کردن کارتنها متوجه خسارت پنهان شدید، باز هم بلافاصله و بهصورت کتبی اعلام کنید. هرچه فاصله زمانی میان تحویل و اعلام بیشتر باشد، اثبات اینکه خسارت در طول حمل رخ داده دشوارتر میشود.
اشتباهاتی که ادعای خسارت را بیاثر میکنند
- امضای رسید تحویل بدون بررسی و بدون ثبت آسیب ظاهری
- دور انداختن کارتن و بستهبندی آسیبدیده پیش از بازدید بیمهگر
- نداشتن فهرست محتویات دقیق یا عکس پیش از ارسال
- اعلام دیرهنگام، پس از گذشت مهلتهای بیمهنامه
- قرار دادن اقلام ممنوع یا اعلامنشده در محموله
بسیاری از این اشتباهات در مرحله آمادهسازی رخ میدهند، نه در زمان خسارت. برای آشنایی با خطاهای رایج دیگر، مطلب اشتباهات رایج در فریت بار را بخوانید.
بیمه بار در پادمیرا راه
در ارسال بار با پادمیرا راه، امکان بیمه محموله وجود دارد. پیش از ارسال، کارشناسان ما درباره ضرورت بیمه با توجه به نوع و ارزش وسایل، مبنای اعلام ارزش و مدارکی که برای مستندسازی لازم است راهنمایی میکنند. شرایط پوشش، استثناها، فرانشیز و مهلتهای اعلام خسارت در بیمهنامه صادرشده درج میشود و پیش از ارسال باید آن را با دقت بخوانید. بستهبندی تخصصی، تهیه فهرست دقیق محتویات و ثبت درست اطلاعات در بارنامه هوایی هم بخشی از کاری است که احتمال خسارت و اختلاف را کم میکند.
سوالات متداول درباره بیمه بار هوایی
آیا بیمه بار هوایی اجباری است؟
برای ارسال بار شخصی معمولاً اجباری نیست، اما برای اقلام باارزش، شکستنی یا وسایلی که جایگزین کردنشان دشوار است، توصیه میشود. مسئولیت ایرلاین محدود است و ممکن است ارزش واقعی وسایل را پوشش ندهد.
هزینه بیمه فریت بار چقدر است؟
حق بیمه به ارزش اعلامشده، نوع کالا، نوع پوشش، مسیر و فرانشیز بستگی دارد و بیمهگر آن را برای هر محموله تعیین میکند. برای عدد دقیق، مشخصات و ارزش بار را اعلام و استعلام بگیرید.
ارزش اعلامی در بارنامه هوایی با بیمه چه فرقی دارد؟
ارزش اعلامی برای حمل، سقف مسئولیت ایرلاین را در ازای هزینه اضافه بالا میبرد، اما طرف حساب شما همچنان ایرلاین است. در بیمه بار، طرف حساب بیمهگر است و جبران خسارت طبق شرایط بیمهنامه انجام میشود.
اگر بار آسیبدیده به دستم رسید، اول چه کنم؟
پیش از امضای رسید تحویل، آسیب را روی آن ثبت کنید، از ایرلاین در فرودگاه مقصد گزارش خسارت بگیرید، از همه چیز عکس بگیرید و در کوتاهترین زمان بهصورت کتبی به ایرلاین و بیمهگر اطلاع دهید. مهلتهای دقیق در بیمهنامه آمده است.
آیا بیمه، کالای ضبطشده در گمرک را جبران میکند؟
معمولاً نه. توقیف یا ضبط کالای ممنوع یا اعلامنشده از استثناهای رایج بیمهنامههای بار است. به همین دلیل پیش از ارسال، فهرست اقلام را از نظر ممنوعیتها بررسی کنید.
دریافت مشاوره و استعلام بیمه فریت بار
اگر میخواهید بار خود را با پوشش بیمه بفرستید، فهرست تقریبی وسایل، ارزش تقریبی اقلام مهم، وزن و ابعاد تقریبی بستهها و شهر مقصد را برای ما بفرستید. کارشناسان پادمیرا راه شرایط ارسال، امکان بیمه و قیمت روز را بررسی و اعلام میکنند. میتوانید با شماره ۰۲۱-۸۸۵۰۱۲۸۷ تماس بگیرید یا از طریق واتساپ به شماره ۰۹۱۲۱۴۰۶۹۰۹ پیام بدهید. راههای دیگر ارتباط در صفحه تماس با ما آمده است.